越通社胡志明市——随着人工智能(AI)、数据中心和电动汽车的发展,全球芯片需求大幅增长,为越南更深入地参与半导体产业创造了机遇。然而,要将吸引投资的优势转化为长期竞争力,越南需要发展本土供应企业,提升技术和人才能力,同时根据实际条件选择适合发展的产业环节。
全球供应链带来的机遇
根据联邦快递(FedEx)发布的《从人工智能到电动汽车:亚太地区半导体产业如何推动全球创新格局》报告,亚太地区约占全球半导体产业收入的58%。
凭借电子工业基础、在区域贸易网络中的地位以及具有成本竞争力的劳动力,越南正从生产转移趋势中受益。2006年至2025年,越南半导体出口额的年复合增长率为31.8%,进口额的年复合增长率为30%。仅2023年,集成电路出口额就达到324亿美元。
联邦快递越南及柬埔寨公司董事总经理Ee-Hui Tan女士认为,随着越来越多高科技企业扩大在越南的业务,越南在区域半导体产业生态体系中的地位日益重要。
据越南科学技术部截于2025年底公布的数据显示,越南半导体领域约有170个外国直接投资(FDI)项目,注册投资总额近116亿美元。三星、英特尔、联发科等多家科技集团在越南开展业务,为越南接触先进技术、生产流程和国际客户网络创造了条件。与此同时,越南电子元器件市场规模预计到2026年底将达到1450亿美元。
然而,投资和出口增长并不意味着越南已经掌握了高附加值的产业环节。能否有效吸收技术、发展本土供应企业并生产技术含量较高的产品,才是决定外商直接投资能否产生广泛带动效应的关键因素。
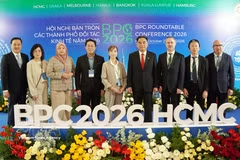
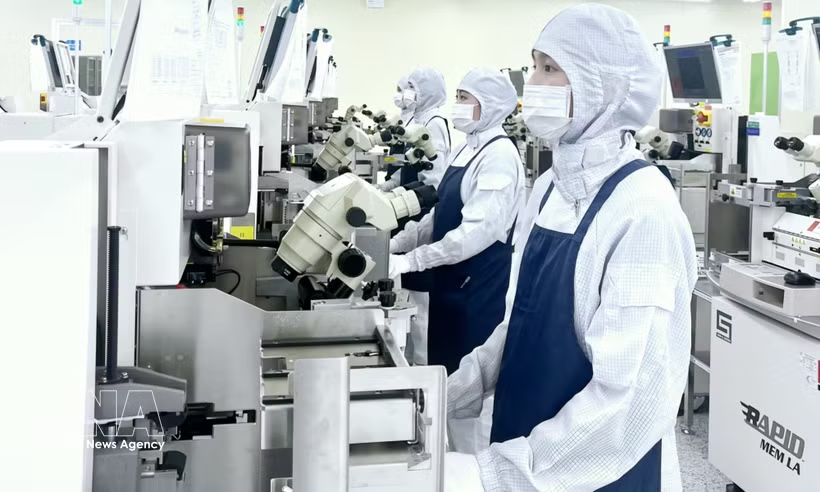
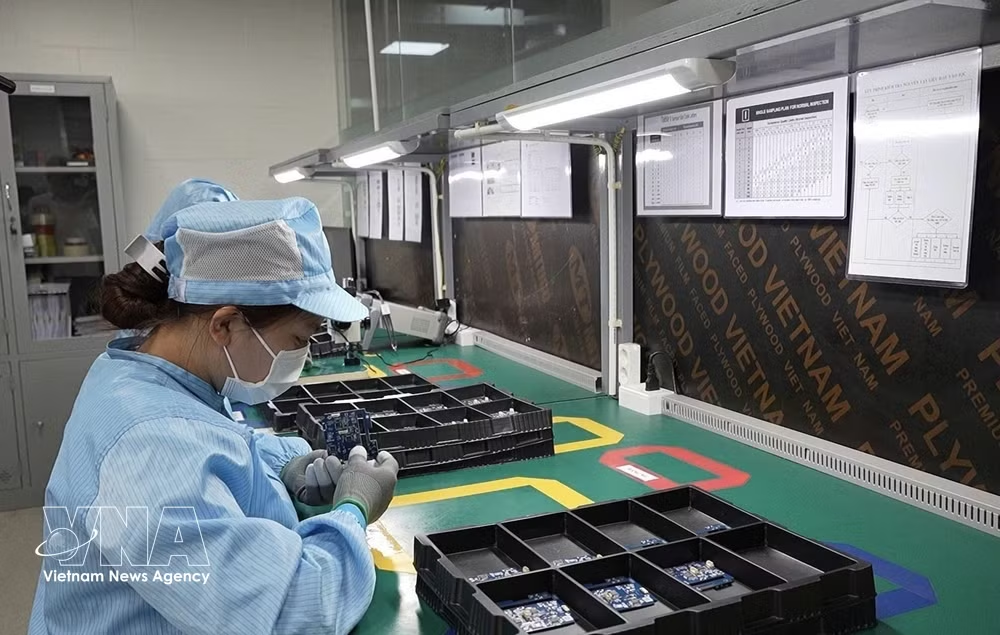
在日前于胡志明市举行的2026年越南创新峰会(VIS 2026)上,Neuron Digital Group代理首席执行官Thomas Pang表示,目前越南半导体产业的活动主要集中在芯片设计、封装和测试环节。原材料、设备供应以及晶圆制造等环节仍较为薄弱,先进应用和系统集成业务也有待进一步发展。
这一现状表明,越南需要立足现有能力,明确适合发展的产业环节,同时制定技术升级路线图,逐步扩大国内供应链。
选准产业环节,统筹完善基础条件
根据《越南半导体产业发展战略(至2030年,展望2050年)》,越南计划参与全球半导体价值链的设计、制造、封装和检测等所有环节。为实现这一目标,越南需要明确发展优先次序,将资源集中于具有潜力的领域,并逐步提升专业化能力。
Thomas Pang认为,越南应发挥现有优势,避免资源分散投入,并确保各管理部门的政策保持一致。半导体项目的投资周期通常较长,约为5至10年,因此政策环境需要保持稳定并具有可预见性。他建议越南借鉴新加坡经济发展局(EDB)的模式,由专门机构负责联络和协调相关部门的工作。
除了政策机制,数字基础设施也发挥着重要作用。半导体工厂会产生大量涉及能源、设备、环境和物流的数据。应用人工智能、数字孪生技术(digital twin)和实时数据,可以辅助监测、模拟和优化生产流程,提高能源利用效率,从而提升投资效益、降低运营成本。
Thomas Pang强调:“越南拥有地理位置优越、政治稳定、劳动力年轻以及决策者高度重视等优势。越南当前需要的是产业生态体系的深度。”他同时认为,越南需要制定连贯的战略,加强各方协调,并建设智能化基础设施,以充分发挥这些优势。
从供应链发展的角度来看,Yole Group东南亚、印度及大洋洲区域总监Calvin Yong认为,越南需要弥补本土供应能力、制造能力和生产管理方面的不足。
他指出,目前越南半导体产业的大部分供应商仍是外国企业,许多生产投入品也依赖进口。因此,越南需要为本土企业创造更多条件,使其能够更深入地参与国际集团的供应链,提高产品质量,并满足半导体产业严格的标准要求。
另一个挑战是芯片制造能力。越南已具备一定的集成电路设计工程师基础,但要将设计成果转化为商业化产品,还需要能够利用适当的制造设施。从封装、测试等后端环节向半导体制造等前端环节拓展,有助于完善产业生态体系。然而,这一转型需要审慎评估,因为制造环节对资金投入、专业技术、经验丰富的人才以及复杂的运营基础设施都有很高要求。
生产管理人才也是越南需要补足的短板。Calvin Yong表示,越南半导体产业需要更多具备工厂管理、生产运营和先进封装技术实施经验的人才。这些能力无法仅通过理论培训获得,而需要在实际工作中逐步积累。因此,越南除了培养工程师,还需要吸引专业人才、加强与国际企业的合作,并为本土人才直接参与生产项目创造机会。
在全球半导体供应链持续重组的背景下,越南的机遇不仅在于吸引更多投资项目,更在于吸收先进技术、发展本土企业和积累管理经验。选择适合的发展方向,使发展目标与实际资源相匹配,将有助于提高国内创造的附加值,并推动越南逐步更深入地融入全球半导体价值链。(完)