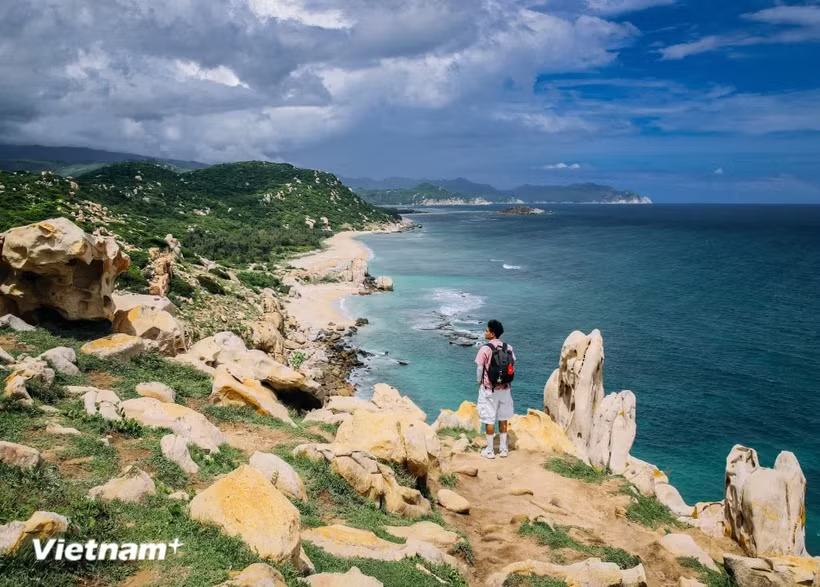
当区域内游客纷纷涌向东亚地区时,越南人则重返家乡的海岛——休假养生日益与文化体验、自然风光以及更加多元的行程紧密结合的地方。
越南旅游业正展现出与东南亚市场整体趋势截然不同的动态。在区域内游客日益倾向于东亚目的地的同时,2026年第二季度越南的旅游需求仍主要由国内市场拉动,特别是沿海与海岛目的地。
上述信息由Traveloka国家总监黄氏梅诗从8月11日《Traveloka SEA Index》深度报告的研究结果分享。
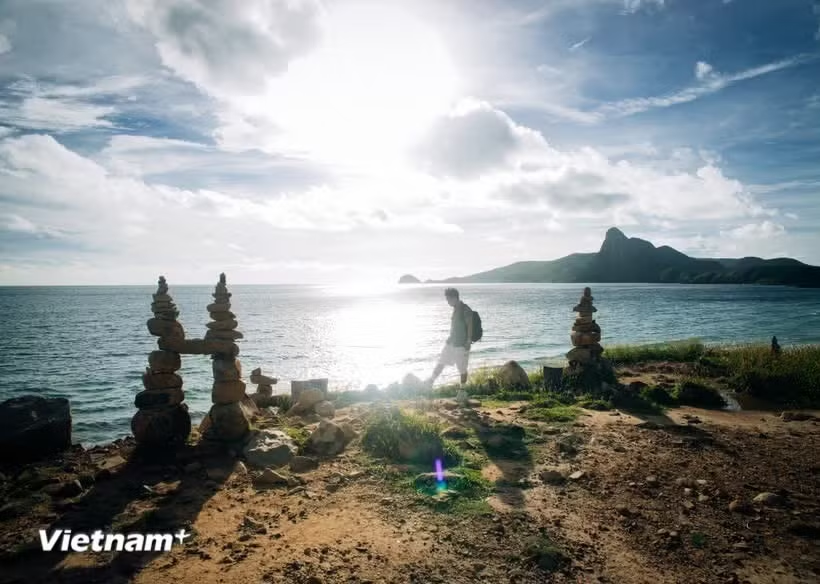
据报告,富国岛、昆岛、会安和岘港是需求增长最为显著的目的地。富国岛以100分登顶报告的需求指数位居榜首(服务预订量同比增长86%)。昆岛达到96分,会安92分,岘港88分。
这些数据揭示了一个值得关注的趋势,即当区域旅游业正向北亚和东北亚强劲扩展时,越南人依然对国内目的地保持着高度关注,尤其是能够将海滨休闲与文化体验相结合的地方。
海洋岛屿——国内旅游的动力
黄氏梅诗表示,在服务预订量最多的目的地组别中,胡志明市、河内和岘港继续领跑。如果说河内凭借文化、历史资源和多元的服务体系保持着吸引力,胡志明市继续保持城市旅游中心的地位,那么岘港则在多个需求组别中均表现出突出的增长。
值得注意的是,岘港巴拿山太阳世界(Sun World Ba Na Hills)的门票预订量同比增长了132%,这表明游客正在寻求拥有多元体验生态系统的目的地,而非单纯的休闲度假。
然而,如果说按总预订量排序的排行榜反映了已为人熟知的传统目的地,那么增长速度则更为清晰地展现了需求的转变。海岛目的地的增长速度正快于市场平均水平。
这也为旅游产品开发提出了启示,越南的海岛优势对国内游客仍具强大吸引力,但需求已不再局限于休闲度假。将海洋、自然、文化与体验相结合的能力,正成为为目的地打造新吸引力的关键要素。
在区域层面上,整体画面则有所不同。《Traveloka SEA Index》记录了在印尼、马来西亚、新加坡、泰国和越南这5个客源市场中,至少有3个市场的服务预订增长率高于平均水平的12个目的地。然而,仅有大阪、首尔、台北和上海这4个目的地在所有5个客源市场中均实现了超越市场的增长。
值得注意的是,成都、深圳、昆明和重庆等中国二线城市录得高于市场平均水平2至4倍的高增长率。免签政策以及中国继续对部分东南亚市场实施免签政策,是推动这一趋势的支撑因素。
在这一情景中,岘港是唯一一个在5个客源市场中的4个市场均录得显著增长的东南亚目的地。该市记录了来自马来西亚、新加坡、泰国和越南的显著增长,表明该目的地的吸引力不仅仅来自国内市场。
选择性出境需求
除了优先选择国内目的地的趋势外,搜索数据也显示越南人的国际旅游需求正在复苏。黄氏梅诗指出,曼谷是2026年第二季度越南游客搜索量最高的国际目的地,搜索量同比增长61%。值得一提的是,在曼谷的平均停留时间也从3.2晚增加到3.6晚。
新加坡是越南游客预订服务最多的目的地,且增长势头较上一季度有所上升。与此同时,东京是越南游客群中服务预订增长最快的国际目的地,预订量增长超过80%。首尔继续吸引消费额比常规行程高出两倍的高端越南客群;而吉隆坡则凭借成本优势维持吸引力。
这些动态表明,越南游客重返国际市场并非遵循单一趋势。除了对区域内熟悉目的地的需求外,行程目的、停留时间和消费能力日益呈现出分化趋势。
从上述变化可以看出,越南旅游市场正同时存在两种需求。一方面,国内市场继续作为重要支柱,海岛和丰富体验型的目的地占据突出地位。另一方面,出境游(outbound)需求正在复苏,但呈现出更具针对性的目的地选择趋势,且游客更愿意延长停留时间。
越南与东南亚整体趋势的差异,也展示出了国内市场的巨大潜力。当越南人继续选择国内目的地时,提出的问题不仅在于满足度假需求,更需要不断创新体验、提升产品价值,并扩大自然、文化与富有特色互动活动之间的对接能力。(完)