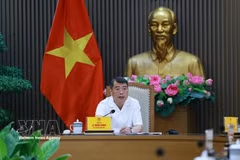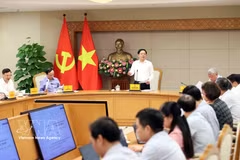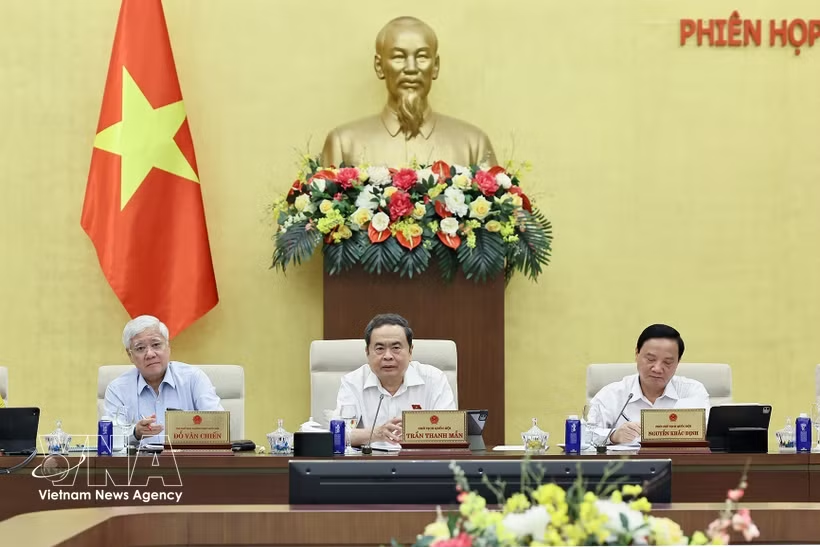
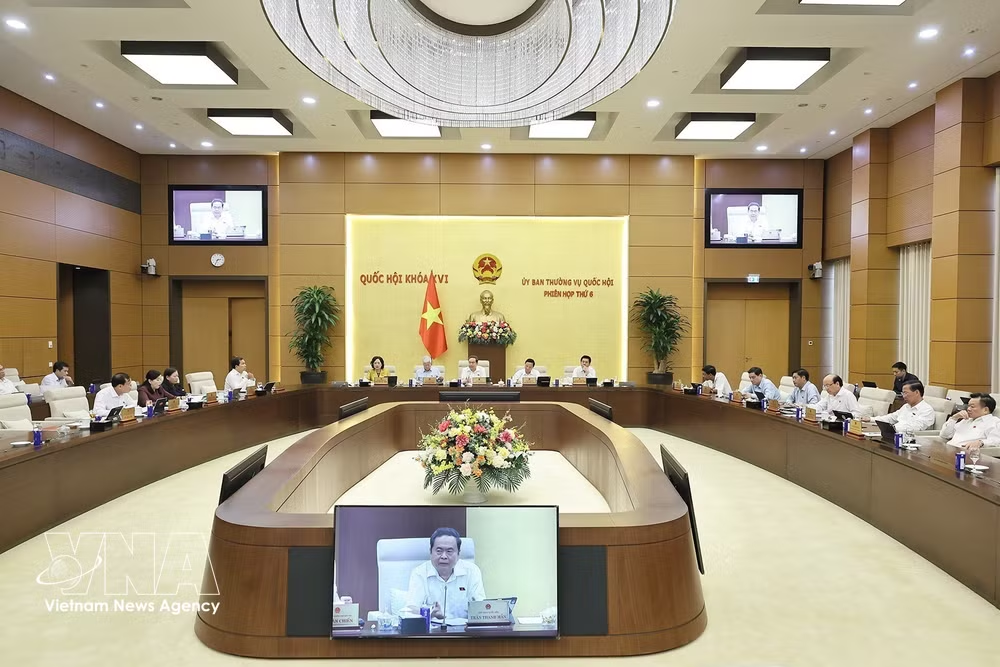
越通社河内——9月21日下午,越南国会常务委员会就2027年立法计划草案、越南国家审计署2026年工作报告及2027年审计计划草案进行讨论并建言献策。
2027年立法计划需提前谋划、减少调整、提高质量
在会上发表指导性讲话时,越南国会主席陈青敏要求,2027年政府在立法工作中要从制定更多法律转向提高立法质量,确保法律体系稳定并为发展创造条件。
国会主席陈青敏强调,将一项法律草案列入立法计划时,必须明确相关问题、政策、调整范围、资源以及完成的可行性。与此同时,确保法律体系的稳定性和同步性。
他要求2027年立法计划必须按照整个法律体系的总体逻辑进行谋划,而不能依据每个机关的个别需求制定。对于数据、人工智能、网络安全、数字技术和无人机等新领域,需要对整个法律生态系统进行全面审查,在决定是否有必要制定单行法之前,明确法律调整的边界。
国会主席陈青敏还要求创新立法思维,即法律规定属于国会权限、具有原则性和稳定性的问题;对于经常变化的问题,将由有关机关按其权限作出规定,以确保灵活性。
他强调,2027年立法计划需要满足三项要求:早准备、少调整、提质量。
就此内容发展总结讲话时,国会副主席阮克定表示,国会常务委员会在原则上同意审议通过关于2027年立法计划的决议,赞同将《建筑材料管理与发展法》更名为《建筑材料法》;同时提议将《〈人民检察院组织法〉若干条款修改与补充法》及《〈环境保护税法〉若干条款修改与补充法》的审议日程推迟至第三次会议(暂定于2027年5月举行)。
国家审计署实现132项任务
越南国家审计署审计长阮友义阐述2026年工作报告和2027年审计计划的草案摘要报告时表示,2026年,国家审计署全面完成各项任务,在机构组织、审计工作和数字化转型方面取得了一些突破性进展。
2026年,国家审计署实现132项任务,组建180个审计团。截至8月30日,国家审计署已审批143项审计计划,开展133个审计团的工作,其中105个审计团完成工作并发布74份审计报告。以越南盾计价的资产,其财务处理审计建议执行率达到73%,高于去年同期;外币执行率超86%。
至于2027年方向,国家审计署预计实现139项任务。其中,专项审计、绩效审计、环境审计和信息技术审计占比预计达到39%。审计计划重点涵盖6大领域,包括资产管理和使用、公共财政及国家预算;专项审计;绩效、环境和信息技术审计;建设投资;企业及金融银行机构;国防、安全以及党政机关系统。
审查机构基本同意上述计划草案,同时建议在风险评估和确定重点领域的基础上选择审计任务,进一步提高审计工作的深度和连通性。(完)